
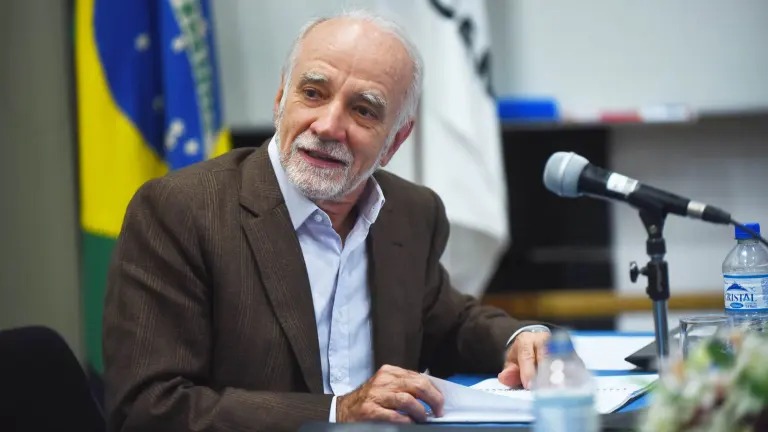
Economista apresenta dados sobre o custo da dívida pública, questiona argumentos do mercado financeiro e defende uma meta para reduzir gradualmente a Selic.
247 – O economista André Lara Resende voltou a defender uma mudança na política monetária brasileira e apresentou novos argumentos para contestar as críticas à sua proposta de redução programada da taxa básica de juros. Segundo ele, a manutenção da Selic em patamares elevados, longe de assegurar a sustentabilidade das contas públicas, contribui para ampliar o endividamento do governo, comprometer os investimentos produtivos e restringir o crescimento econômico.
Em artigo publicado nesta segunda-feira (16), na plataforma Substack, sob o título Uma nota sobre a proposta de meta para os juros, Lara Resende responde aos questionamentos surgidos desde que apresentou, no final de setembro, a ideia de estabelecer um intervalo de referência para a Selic. O economista rebate especialmente os argumentos de que a redução dos juros provocaria fuga de capitais, desvalorização do real e aumento das taxas cobradas pelo mercado para financiar a dívida pública.
A proposta já havia sido debatida publicamente em um encontro no Centro Brasileiro de Relações Internacionais (Cebri), no Rio de Janeiro, com a participação dos economistas Luiz Orenstein e José Pio Borges. A discussão reuniu representantes dos meios jurídico, diplomático, político e financeiro, ampliando a repercussão das ideias de Lara Resende.
No novo texto, o economista procura demonstrar que o principal fator de expansão da dívida pública brasileira não é o déficit primário, mas o custo extraordinariamente elevado dos juros. Ele argumenta que a política monetária atual produz um efeito duplamente prejudicial: aumenta as despesas financeiras do governo e reduz o crescimento do Produto Interno Bruto (PIB), agravando a relação entre dívida e atividade econômica.
Lara Resende contesta a influência do mercado sobre os juros
Um dos principais alvos do economista é o argumento de que o Banco Central controla apenas a Selic, enquanto as taxas dos títulos públicos de prazo mais longo seriam determinadas autonomamente pelo mercado financeiro.
Segundo essa interpretação, uma redução dos juros considerada artificial poderia desancorar as expectativas de inflação, elevar os rendimentos exigidos pelos investidores e, consequentemente, aumentar o custo da dívida pública.
Lara Resende contesta essa hipótese com dados históricos do Tesouro Nacional e do Banco Central. Entre dezembro de 2011 e setembro de 2026, a correlação entre a Selic acumulada em 12 meses e o custo médio das novas emissões da dívida pública interna foi de 0,95, índice próximo da correlação positiva perfeita.
O mesmo comportamento foi identificado nos títulos de prazo mais longo. Entre janeiro de 2011 e outubro de 2026, a correlação entre a taxa básica e os juros dos títulos prefixados de dez anos alcançou 0,85.
O economista cita ainda o período entre agosto de 2011 e outubro de 2012, quando a Selic caiu de 12,5% para 7,25%. Mesmo diante de críticas à condução da política monetária, o custo médio das emissões da dívida acompanhou a redução.
Entre 2016 e 2021, outro ciclo de queda levou o custo das novas emissões de mais de 14% para menos de 5% ao ano. Posteriormente, com a elevação da Selic, esse custo voltou a superar 12% no final de 2022.
Para Lara Resende, os resultados demonstram que as decisões do Banco Central exercem influência decisiva sobre a estrutura de juros da economia. Embora reconheça que correlação estatística não comprova, isoladamente, causalidade, ele sustenta que a autoridade monetária tem capacidade de orientar o comportamento das taxas de financiamento público.
O economista também questiona diretamente uma declaração do presidente do Banco Central, que afirmou que “quem determina a taxa de juros é quem está te emprestando dinheiro, não é quem está tomando dinheiro emprestado”.
Na avaliação de Lara Resende, essa interpretação desconsidera o papel da autoridade monetária na formação dos juros e acaba subordinando a política econômica às exigências de remuneração dos investidores financeiros.
Economista rebate temor de fuga de capitais
Outra crítica enfrentada por Lara Resende diz respeito aos possíveis efeitos cambiais de uma redução programada da Selic.
Os opositores da proposta argumentam que juros menores poderiam reduzir a atratividade dos títulos brasileiros, estimular a saída de capitais e provocar desvalorização do real. A alta do dólar, por sua vez, poderia pressionar a inflação e comprometer os resultados pretendidos.
O economista reconhece a existência desse risco, mas sustenta que a continuidade de uma trajetória insustentável da dívida pública representa uma ameaça ainda maior à confiança dos investidores.
Segundo sua avaliação, uma crise de confiança provocada pelo crescimento persistente do endividamento poderia desencadear uma fuga de capitais mais intensa e difícil de controlar.
Como alternativa, Lara Resende propõe que a redução gradual dos juros seja acompanhada por uma política de suavização das oscilações cambiais. O objetivo seria orientar as expectativas e evitar movimentos abruptos da cotação do dólar, sem estabelecer uma paridade artificial para o real.
Ele argumenta que o Brasil dispõe de condições favoráveis para implementar essa estratégia, incluindo reservas internacionais expressivas, baixo endividamento público externo e superávits comerciais.
O economista afirma ainda que a eventual internalização de recursos de exportadores brasileiros mantidos no exterior poderia elevar a proteção cambial disponível para mais de US$ 400 bilhões, mediante mudanças nas normas do Conselho Monetário Nacional.
Lara Resende também menciona a experiência da Argentina sob o governo de Javier Milei, que utiliza mecanismos de administração cambial apesar de enfrentar condições financeiras mais adversas que as brasileiras.
Proposta prevê meta para a Selic em até quatro anos
A alternativa defendida por Lara Resende consiste em estabelecer um intervalo de referência para a taxa básica de juros, com limites associados à inflação e ao crescimento nominal da renda.
Nesse modelo, a inflação funcionaria como piso, evitando juros reais negativos, enquanto o crescimento nominal da economia serviria como teto. O objetivo seria criar condições para estabilizar a relação entre dívida pública e PIB.
O economista sugere que a convergência para esse intervalo ocorra gradualmente, em um prazo de dois a quatro anos, conforme as condições econômicas.
O programa exigiria coordenação entre as políticas fiscal e monetária, com o Banco Central anunciando antecipadamente a trajetória pretendida para os juros.
A proposta não representa, segundo Lara Resende, um tabelamento das taxas, mas um mecanismo de orientação das expectativas econômicas. Em situações excepcionais, a Selic poderia permanecer fora do intervalo estabelecido, desde que a autoridade monetária apresentasse justificativas públicas.
O economista argumenta que uma taxa de juros compatível com o crescimento da economia, acompanhada de controle do déficit primário, permitiria interromper a trajetória ascendente da dívida pública.
Juros consomem 40% do lucro operacional das empresas
Para demonstrar os efeitos da atual política monetária sobre a economia real, Lara Resende apresenta indicadores do endividamento das companhias brasileiras.
Segundo os dados reunidos no artigo, as empresas abertas não financeiras do Brasil, excluídas Petrobras, Vale e Eletrobras, possuem dívidas equivalentes a 4,6 vezes seu lucro operacional, proporção semelhante à observada entre companhias estadunidenses.
A diferença está no custo do financiamento. Enquanto as empresas brasileiras pagam juros líquidos próximos de 9% ao ano, as estadunidenses enfrentam taxas de aproximadamente 3,5%.
Como consequência, as despesas financeiras líquidas consomem cerca de 40% do lucro operacional das companhias brasileiras, contra 16% nos Estados Unidos.
O impacto aparece também na capacidade de investimento. Em 2025, a empresa brasileira típica investiu o equivalente a 91% de sua depreciação, percentual insuficiente para repor integralmente o desgaste de seus ativos produtivos.
Em 2021, quando o CDI estava em 4,4%, essa proporção alcançava 113%. Nos Estados Unidos, o investimento empresarial corresponde a aproximadamente 149% da depreciação.
Os números são utilizados por Lara Resende para sustentar que a remuneração elevada das aplicações financeiras desestimula a expansão da produção e compromete a modernização das empresas.
Recuperações judiciais avançam e atingem o agronegócio
O economista também associa o ambiente de juros elevados ao agravamento das dificuldades financeiras das empresas brasileiras.
Dados da Serasa Experian citados no artigo mostram que 2025 registrou 977 pedidos de recuperação judicial, envolvendo 2.466 empresas. O número de companhias atingidas foi o maior da série iniciada em 2012.
A quantidade de empresas em recuperação judicial cresceu 36% em 2023, 26% em 2024 e 13% em 2025.
Somente no primeiro semestre de 2026, outras 1.099 empresas ingressaram nessa situação, mantendo um ritmo aproximadamente 70% superior à média histórica.
O agronegócio aparece entre os setores mais pressionados. Sua participação no conjunto das empresas em recuperação judicial passou de 1,3%, em 2012, para 30%, em 2025.
Para Lara Resende, o crescimento das dificuldades empresariais evidencia os efeitos da política monetária sobre a capacidade de financiamento e sobrevivência dos negócios.
Famílias comprometem quase um terço da renda com dívidas
Os efeitos dos juros elevados também são identificados no orçamento das famílias brasileiras.
Em agosto de 2026, o endividamento das famílias com o sistema financeiro atingiu 50,1% da renda acumulada em 12 meses, segundo dados do Banco Central apresentados pelo economista.
O comprometimento mensal da renda com o pagamento dessas obrigações chegou a aproximadamente 29%. Ambos os indicadores alcançaram os maiores níveis de suas respectivas séries históricas.
Lara Resende argumenta que a combinação de empresas financeiramente pressionadas, famílias endividadas e investimentos insuficientes compromete o potencial de crescimento da economia brasileira.
O economista também chama atenção para o desempenho do mercado acionário em comparação com as aplicações de renda fixa.
Entre julho de 1994 e outubro de 2026, o Ibovespa, considerados os dividendos reinvestidos, multiplicou seu valor por 40, enquanto o CDI acumulou valorização equivalente a 103 vezes o capital inicial.
Em uma análise de investimentos mantidos por dez anos, as ações brasileiras superaram o CDI em apenas 93 das 268 janelas examinadas.
Para Lara Resende, essa diferença ajuda a explicar por que o mercado de capitais brasileiro enfrenta dificuldades para atrair recursos destinados ao financiamento da produção.
Economista defende reorganização fiscal junto com juros menores
Apesar das críticas à política monetária, Lara Resende ressalta que a redução dos juros não elimina a necessidade de reformas nas contas públicas.
O economista reconhece problemas estruturais na tributação, na qualidade dos gastos e na produtividade da economia brasileira. Sua proposta prevê que a mudança na política monetária seja acompanhada por medidas de racionalização fiscal e aperfeiçoamento institucional.
Ele também rejeita a alternativa de promover cortes profundos de despesas para alcançar rapidamente grandes superávits primários, argumentando que uma estratégia semelhante à adotada pelo governo Milei poderia provocar recessão e comprometer o crescimento da renda.
O artigo menciona ainda um estudo de Dejanir Silva, professor da Universidade Purdue, divulgado em novembro de 2026, que analisou a proposta em um modelo econômico estimado com dados brasileiros.
Segundo a apresentação feita por Lara Resende, o estudo conclui que um compromisso crível com juros permanentemente menores pode contribuir para reduzir a inflação no longo prazo. A pesquisa também indica que intervenções cambiais temporárias poderiam atenuar pressões inflacionárias durante a transição.
O trabalho ressalta, entretanto, que a economia obtida com a redução dos juros não deveria financiar uma expansão descontrolada dos gastos públicos.
Ao retomar sua proposta e responder às objeções do mercado financeiro, Lara Resende procura recolocar a política monetária no centro do debate sobre a sustentabilidade fiscal brasileira.
Sua conclusão é que a manutenção de juros extraordinariamente elevados não oferece uma solução duradoura para o endividamento público. Ao contrário, segundo o economista, contribui para ampliar as despesas financeiras, restringir o investimento e enfraquecer o crescimento econômico, tornando cada vez mais difícil estabilizar a relação entre dívida e PIB.
FOTO: Antonio Scarpinetti/SEC Unicamp
FONTE: https://www.brasil247.com/economia/lara-resende-rebate-criticas-a-reducao-dos-juros-e-contesta-politica-do-banco-central/
